|
|
|
|
|
|
|
| 2026-11-06 第04版:四版
| 【字体】 | 大 | | 默认 | | 小 |
|
|
一枚芯片的"耐心"之路 |
——金融机构陪硬科技穿越低谷 |
| 作者:
■董潇 来源:中华工商时报 字数:2588 |
|
|
|
|
|
|
|
|
|
2023年,全球存储芯片行业坠入周期低谷。市场化资本普遍收缩,一家尚未盈利的国产存储企业却在此时收到了一笔来自银行的股权资金。两年多后,这家企业以295亿元的拟募资额登陆科创板,成为科创板史上第二大IPO。它叫长鑫科技。在股东名单里,农银投资的名字从2020年起连续出现了三轮——第一轮、第二轮、第三轮,每一次都在行业不算“好看”的时候。
近日,中共中央、国务院发布《关于发展新质生产力的意见》,明确提出“鼓励和规范发展天使投资、风险投资、私募股权投资,更好发挥政府投资基金引导带动作用,完善长期资本投早、投小、投长期、投硬科技的支持政策,壮大耐心资本”。
虽然政策迎来新动向,但“耐心资本”从来不是一句口号。一笔银行资金要真正变成“耐心资本”,中间横着三道很具体的坎:这东西值多少钱?考核能不能等?退的时候出得去吗?
第一道坎:
一家亏损的硬科技企业,怎么定价?
投早、投小、投硬科技,绕不开估值。一家尚未盈利的芯片厂或火箭公司,利润表是负数,市盈率无从谈起。传统估值工具在这里几乎失灵。
长鑫科技不是孤例。2026年,商业火箭“独角兽”星际荣耀完成近10亿元E轮融资,多家银行系AIC(金融资产投资公司)成为主力出资方。同一时期,建信投资、工银投资、农银投资三家AIC同时出现在中芯东方的股东名单中。这些企业有一个共同特征:处在高投入、长周期的硬科技赛道,账面利润无法回答“值多少钱”的问题。
银行开始“换尺子”。农业银行浙江分行研发了一套AI动态量化评价模型,从“产业力、技术力、股东力”等六个维度给企业画像。杭州一家做高端数控机床的“小巨人”企业蕙勒智能,2025年订单超过10亿元,正在冲刺上市,账上并不缺流动资金,却接受了农银AIC基金8000万元的股权投资。企业副总经理应珍说得很直白:贷款解决的是“钱”的问题,AIC进来解决的是“谁站在你身后”的问题——“国家队”的认可本身就在定价。
在更早的阶段,定价问题以另一种方式出现。绵阳一家做智慧物联的大健康科技企业,手握多项核心发明专利,但缺乏土地和厂房,传统抵押贷款走不通,企业又不愿在早期低价出让股权。建行绵阳市分行给了一笔400万元、3年期的纯信用贷款,同时签下一份认股权协议:银行现在给钱,约定未来企业融资时,指定机构可以优先认购股权;贷款续期,行权期限跟着顺延。银行没有在今天就给企业“定价”,而是把定价推到了企业更值钱的那一天。
“估值包容性,不是估值随意性。”中国银河证券首席经济学家章俊的判断切中要害:关键是锚定硬科技资产的内在价值逻辑,而不是用短期利润的尺子去量一家需要十年才能兑现的技术。
第二道坎:
考核的那根“指挥棒”,能不能等?
估值解决了“敢不敢投”,考核决定“能不能等”。
一家硬科技企业从实验室到量产,8到10年是常态。如果基金存续期只有5年,管理人的理性选择就是不碰。过去讲耐心资本,多停留在“要有长期资金、要容忍失败”的原则层面。但原则不变成考核细则,一线的人就不敢签字。
变化正在发生。徽商银行给科技信贷业务设了3个百分点的不良容忍度,同时制定尽职免责负面清单,“未触发清单的应免尽免”。中国银行广东省分行把规则写得更简洁:“合规无道德风险即免责”。深圳天使母基金不再强制1.75倍返投,改为后置激励;四川明确提出创业投资类基金“原则上不设置返投比例”,单个项目最高允许100%亏损。考核的标尺,正在从“单一年度盈亏”慢慢转向“基金全周期”。
一个值得注意的对照是:传统VC受制于基金存续期和LP回报压力,在行业下行期往往被迫收缩;而银行AIC凭借母行资金实力和长周期考核,有可能做出反周期选择。2023年长鑫科技那一轮,市场化资本退潮时农银投资继续加注,恰恰说明“耐心”的前提不是意愿,而是制度允许它不着急。
第三道坎:
投进去之后,退出的路在哪里?
对投早、投小的机构来说,退出不是在投完之后才想的事。一笔钱出去之前,退出的路径和大致价格就必须进入决策模型。否则,资金会分配到上市确定性最高的项目上。
硬科技企业的退出有其特殊性:资产轻、研发重、盈利周期长,不少项目上市前长期亏损。IPO当然是主通道,但不可能所有硬科技企业都走到IPO。2026年上半年,私募股权二级市场完成交易416笔、316亿元,并购退出在整体退出案例中占比14.7%。通道在变多,但每一道都有自己的门槛。
银行正在从两端介入。一端是并购:建行苏州分行落地了大型商业银行首笔科技企业并购贷款试点,为一家科创板上市的专精特新“小巨人”企业提供1.9亿元、8年期贷款,融资比例80%。产业方通过并购获取技术和团队,财务投资人获得退出通道,银行的资金同时出现在交易的两侧。另一端是S基金:建行旗下建信信托与信达、成都交子金控、合肥兴泰等机构签署创业投资二级市场基金战略合作协议,首期规模100亿元,重点支持关键核心技术企业的创投股权退出。
大公国际资信评估有限公司党委书记刘祥东指出:定价能力、交易结构、买方培育。三者不是并列的,定价是基础,但价格是在交易中形成的;交易结构可以把远期不确定性分散给接力、分层、回购、份额流转等多方;而买方培育是当前最短的板——愿意接手的买方多了,份额转让才能在合理折价内成交。
回到长鑫科技。2026年7月上市首日,市值突破3万亿元。农银投资持股约0.95%,是银行系AIC中持股比例最高的一家。这笔投资跨越了行业低谷、亏损期和漫长的等待,最终在公开市场完成了价值兑现。它是一个结果,但不是唯一的答案。
更多的“耐心”发生在没有聚光灯的地方:一笔400万元的认股权贷款,让一家绵阳企业不必在缺钱的时候低价卖身;一笔8000万元的AIC股权,让一家数控机床企业拿到了上市前最需要的那张“背书”;一份尽职免责清单,让客户经理在签字的时候少犹豫了几秒钟。
耐心资本的政策框架正在从原则走向细则,但真正让“耐心”落地的,是每一个具体场景里那根尺子、那根指挥棒和那条路。
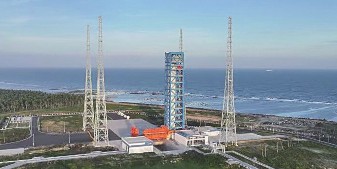
(图)中国银行为某商业航天发射场提供中长期流动资金贷款,助力发射设施扩容升级。中国银行供图
|
|
|
|
|
|
|
|